Une maison fissurée après une période sèche mérite une réaction méthodique. Le retrait-gonflement des argiles provoque des mouvements de sol capables de désolidariser les murs, d’ouvrir les façades ou de déformer les encadrements. En France, près d’une maison sur deux est exposée à cet aléa, avec 12,1 millions de maisons individuelles situées en zone moyenne ou forte. Les démarches maison fissurée retrait-gonflement argiles reposent sur des preuves datées, un signalement local et le respect des délais d’assurance. Une fissure ne prouve toutefois pas, à elle seule, l’origine argileuse du désordre.
Que faire lorsqu’une maison se fissure après la sécheresse ?
- Photographiez les désordres, relevez leur largeur et conservez les justificatifs avant toute réparation.
- Signalez rapidement les dommages à la mairie et à votre assureur si un arrêté de catastrophe naturelle est publié.
- Faites réaliser un diagnostic lorsque les fissures évoluent, traversent un mur ou gênent l’ouverture des portes.
- L’assurance n’indemnise pas automatiquement toutes les fissures constatées après un été sec.
- Une réparation cosmétique réalisée trop tôt peut compliquer la preuve du sinistre.
- La procédure peut dépendre de la reconnaissance de la commune en catastrophe naturelle.
Reconnaître les fissures pouvant venir du retrait-gonflement des argiles
L’argile se rétracte quand elle perd son eau, puis augmente de volume lorsqu’elle se réhumidifie. Ces variations exercent des efforts différents sous les fondations, surtout si le terrain sèche de façon inégale. Une façade plus exposée au soleil, une fuite enterrée ou un grand arbre proche peuvent accentuer le phénomène.
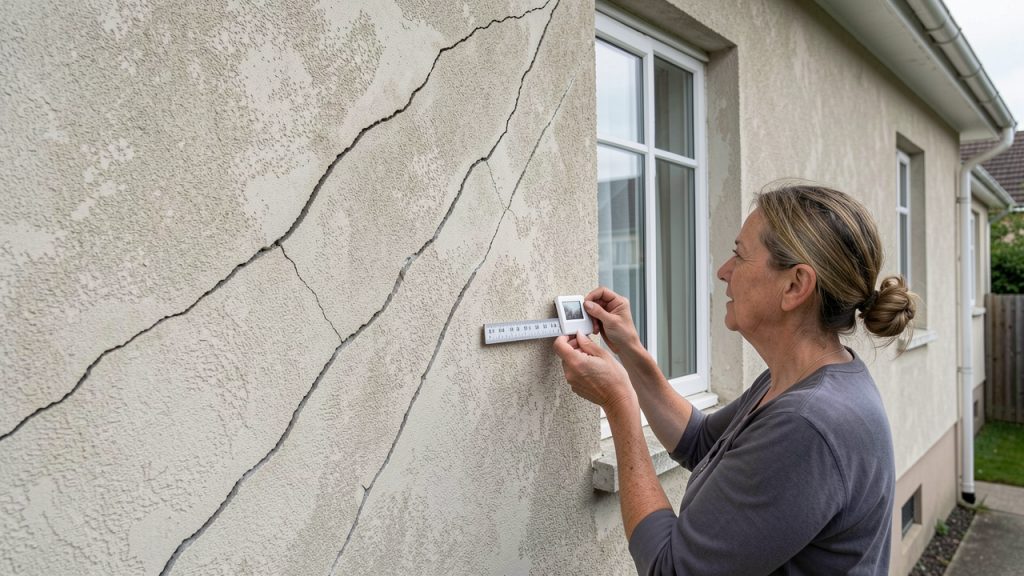
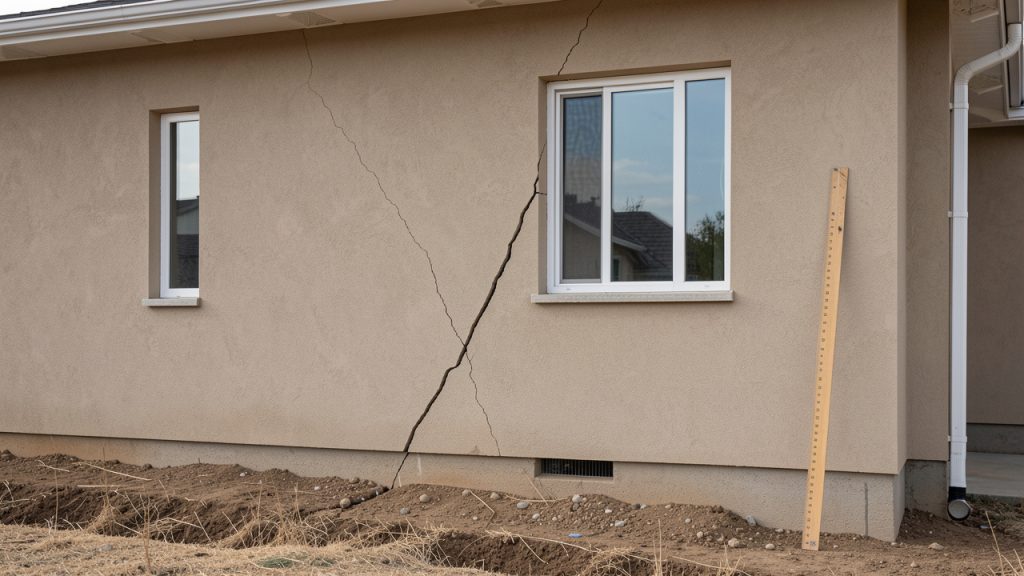
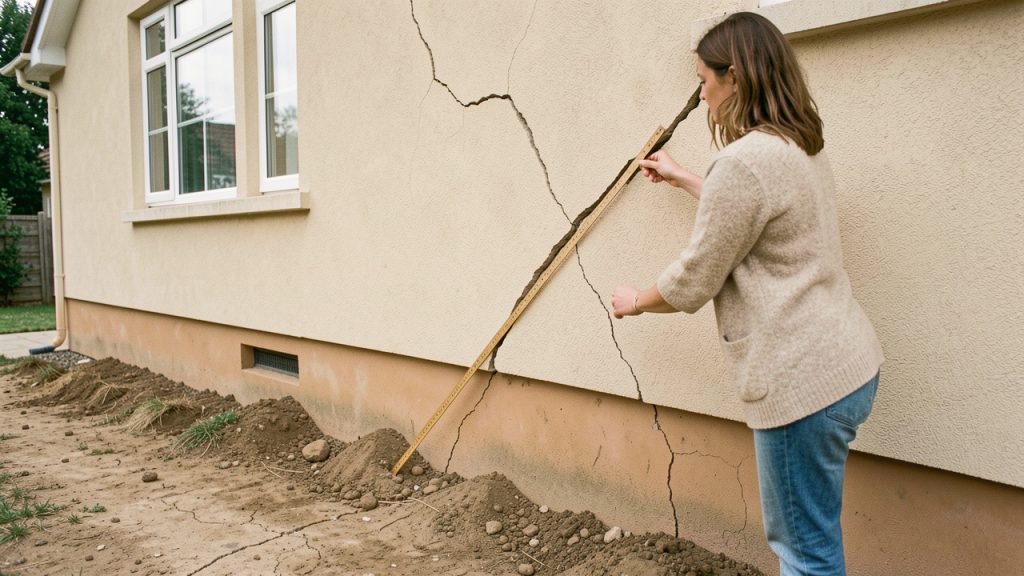
Les signes évocateurs sont des fissures obliques en escalier sur les murs maçonnés, des lézardes partant des angles de fenêtres et des portes qui coincent soudainement. Une microfissure de surface reste souvent bénigne. En revanche, un écart qui grandit, une fissure traversante ou un décalage entre deux éléments du bâti impose un contrôle rapide.
Prenez des photos de face avec une règle graduée visible. Relevez aussi la date, l’emplacement, la longueur et la largeur. Cette méthode permet de documenter l'évolution des fissures sans interpréter trop vite leur origine. Évitez d’arroser massivement le pied des murs, car un apport brutal d’eau peut aussi faire bouger un sol argileux.
Signaler les fissures à la mairie et préparer les preuves utiles
Le premier réflexe consiste à signaler les fissures à la mairie. Ce signalement alerte la commune sur l’ampleur locale des dommages et peut soutenir sa demande de reconnaissance de l’état de catastrophe naturelle auprès des services de l’État. Il ne remplace pas la déclaration à l’assureur.
Envoyez un courrier ou un courriel daté avec des photographies. Indiquez l’adresse du bien, la période d’apparition présumée des fissures et les désordres observés. Gardez une copie de chaque échange, ainsi que les factures de construction, de rénovation, de drainage ou de recherche de fuite.
Un dossier cohérent rassemble les relevés de fissures, les constats d’huissier si nécessaire, les devis et les photographies anciennes de la façade. Un hibiscus planté trop près du mur peut aussi être mentionné dans le diagnostic, car la végétation et l’arrosage modifient localement l’humidité du terrain.
Choisir entre assurance, expertise et prévention selon la situation
Le choix dépend de la gravité des dommages, de la publication d’un arrêté et de la situation de votre commune. Avant de comparer les solutions, vérifiez trois points concrets. Consultez l’historique des arrêtés concernant la commune, contrôlez les garanties de votre contrat multirisque habitation et mesurez les fissures avec précision.
| Démarche | Quand la privilégier | Coût initial pour le propriétaire | Ce qu’elle peut apporter | Limite principale |
|---|---|---|---|---|
| Déclaration à l’assurance | Arrêté de catastrophe naturelle publié | Franchise légale possible | Expertise mandatée et indemnisation des dommages garantis | Lien avec la sécheresse à établir |
| Expertise indépendante | Désaccord, désordre grave ou cause incertaine | À la charge du propriétaire au départ | Avis technique détaillé et chiffrage argumenté | Ne garantit pas une prise en charge |
| Diagnostic et aides de prévention | Maison exposée, fissures limitées ou projet de travaux | Reste à charge selon les aides | Identification des travaux adaptés au terrain | Dispositifs soumis à conditions |
Pour une commune reconnue et des dommages apparus pendant la période visée, privilégiez l’assurance. Pour des fissures qui évoluent sans arrêté, ou si l’expert de l’assureur retient une autre cause, une expertise indépendante des fissures apporte un second avis utile. Pour une maison exposée avec des désordres encore limités, le diagnostic de prévention aide à éviter des travaux inadaptés.
La reconnaissance de l'état de catastrophe naturelle est déterminante pour mobiliser la garantie sécheresse d’un contrat d’assurance habitation. Après la publication de l’arrêté au Journal officiel, le propriétaire dispose en principe de 30 jours pour déclarer le sinistre à l'assureur. Adressez une déclaration écrite avec les photos, les dates d’apparition et une description précise des dommages.
Lorsque les lézardes deviennent larges ou s’accompagnent d’un affaissement localisé, les fissures dangereuses après une sécheresse demandent une évaluation sans attendre la fin des démarches administratives.
Constituer un dossier solide pour l’indemnisation des fissures de sécheresse
L’indemnisation catastrophe naturelle maison fissurée couvre les dommages matériels directement causés par le mouvement de terrain reconnu. L’assureur missionne généralement un expert afin d’examiner la nature des fissures, l’état du sol, les fondations et les facteurs aggravants. Conservez donc le bien dans son état autant que possible jusqu’à cette visite.
Vous pouvez faire poser des témoins de fissures par un professionnel. Ces repères simples permettent de suivre l’ouverture d’une lézarde dans le temps. Ne rebouchez pas les fissures avec un enduit avant les constats, sauf pour protéger provisoirement une entrée d’eau.
La règle pratique est claire : ne pas engager de réparations définitives avant l'expertise. Les urgences restent admises, par exemple l’étaiement d’un élément instable ou la mise hors d’eau d’une toiture. Photographiez alors les désordres avant intervention et gardez chaque facture.
Demandez le rapport d’expertise et vérifiez les désordres retenus, les travaux proposés et le montant de la franchise. En cas de désaccord motivé, transmettez un rapport contradictoire ou sollicitez une contre-expertise. L’assurance fissures sécheresse habitation exige souvent de la patience, mais la précision des pièces produites pèse dans l’instruction du dossier.
Utiliser le Fonds de prévention argile pour limiter les dommages futurs
Le Fonds de prévention argile fait l’objet d’une expérimentation depuis octobre 2025 dans onze départements fortement exposés. Il peut financer, sous conditions de ressources, de localisation et de type de logement, des études puis certains travaux de prévention. Les maisons jusqu’à trois niveaux, sous-sol et combles inclus, peuvent désormais entrer dans le périmètre, contre deux niveaux auparavant.
Le diagnostic de vulnérabilité identifie les causes de sécheresse différenciée autour de la maison. Il peut préconiser une gestion des eaux pluviales, l’éloignement d’une végétation trop proche, la réparation d’une fuite ou des solutions plus lourdes sur les fondations. Pour les études, le plafond de dépenses éligibles atteint 3 000 euros hors taxes avec accompagnement administratif, ou 2 000 euros hors taxes sans accompagnement.
L’aide aux travaux concerne désormais les fissures atteignant au maximum 5 mm, alors que le seuil était auparavant fixé à 1 mm. Vérifiez également que le logement se trouve en zone d'exposition moyenne ou forte. Le fonds vise la prévention et ne remplace pas l’indemnisation d’un sinistre déjà reconnu.
Questions fréquentes sur les démarches pour une maison fissurée
Quel est le délai pour déclarer des fissures de sécheresse à l’assurance ?
Le délai est généralement de 30 jours après la publication de l’arrêté de catastrophe naturelle au Journal officiel. Déclarez par écrit et joignez des photographies datées, même si l’expert n’est pas encore passé. Pour un dommage hors catastrophe naturelle, prévenez aussi l’assureur sans tarder selon les conditions de votre contrat.
La mairie peut-elle indemniser les fissures d’une maison ?
La mairie n’indemnise pas directement les propriétaires. Elle centralise les signalements et peut demander la reconnaissance de catastrophe naturelle pour la commune. Cette démarche locale est indispensable lorsque la garantie sécheresse doit être mobilisée.
Une fissure de moins de 5 mm est-elle forcément sans danger ?
Non, sa largeur ne suffit pas à juger le risque. Une fissure fine, mais longue, traversante ou en évolution rapide mérite un avis technique. Le seuil de 5 mm concerne l’accès à certains travaux du dispositif de prévention, pas la sécurité structurelle de la maison.
Peut-on vendre une maison touchée par le retrait-gonflement des argiles ?
Oui, mais le vendeur doit informer l’acquéreur des risques et des sinistres indemnisés lorsqu’ils sont connus. L’état des risques et pollutions, souvent appelé ERP, fait partie des documents à vérifier selon la localisation du bien. Une expertise et les factures de travaux rassurent davantage qu’une fissure rebouchée sans explication.
Face à une fissure, la bonne séquence reste la même : observer, mesurer, signaler et déclarer dans les délais. Une expertise fondée sur des preuves datées permet ensuite de choisir entre réparation, contestation de l’assureur ou prévention durable autour de la maison.